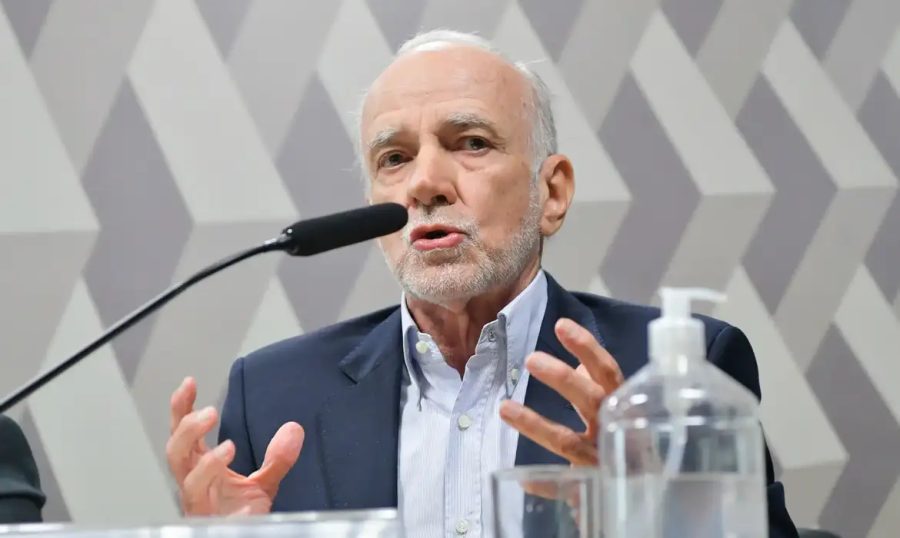
Economista do Plano Real acusa Banco Central de alimentar rombo fiscal com juros altos Para André Lara Resende, ex-diretor do BNDES e um dos criadores da moeda estável, política monetária atual é baseada em teoria anacrônica e penaliza o orçamento público. O debate sobre os rumos da economia brasileira ganhou forte repercussão com as declarações contundentes de André Lara Resende, economista, professor formado pela PUC do Rio de Janeiro e com PhD pelo MIT. Em um artigo de grande circulação publicado no Substack e intitulado “Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos”, o especialista apontou o Banco Central como o principal causador do desequilíbrio fiscal no país, devido à manutenção de taxas de juros elevadas. Segundo o ranking da Moneyou, o Brasil atualmente sustenta a taxa de juros real mais alta do mundo, fixada em 13,75% ao ano. No texto, o ex-diretor do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) direciona críticas severas à condução da política monetária e à narrativa predominante no mercado financeiro. “Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater”, afirma o economista, que integrou a equipe elaboradora do Plano Real durante o governo de Fernando Henrique Cardoso. O especialista também questiona o foco das pressões por ajuste fiscal. Para ele, a grande imprensa e os analistas financeiros têm ignorado o verdadeiro problema ao exigirem cortes de despesas primárias — gastos com serviços públicos e políticas sociais. “Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica”, escreve. A dívida pública brasileira tem trajetória de alta, passando de 71,7% do Produto Interno Bruto (PIB) em 2022 para cerca de 82,9% em agosto de 2026. Diante desse cenário, o mercado financeiro pressiona o governo federal por cortes de gastos na tentativa de conter o avanço do endividamento. No entanto, Lara Resende argumenta que, embora o Brasil apresente falhas na alocação de recursos — citando emendas parlamentares, vantagens salariais do Judiciário e isenções tributárias —, o déficit fiscal primário é pequeno e está entre os menores do mundo. De acordo com o economista, quando se excluem as despesas com o serviço da dívida, as contas públicas estão praticamente equilibradas. Ele aponta que o dispêndio massivo do Estado ocorre justamente com o pagamento de juros. Nos últimos 12 meses, esses encargos consumiram mais de R$ 1,1 trilhão do orçamento nacional, o equivalente a 8,9% do PIB. Enquanto o resultado primário permaneceu ligeiramente negativo — exceto no período da pandemia de Covid-19 —, o déficit nominal, impulsionado pelos juros, aproxima-se de 10% do PIB. Do outro lado, a autoridade monetária defende que a manutenção da taxa Selic em patamares elevados é imprescindível para conter pressões inflacionárias. O Banco Central argumenta que o aquecimento da economia, o mercado de trabalho aquecido e os déficits fiscais primários exercem pressão sobre os preços. Atas recentes do Comitê de Política Monetária (Copom) reforçam que o esmorecimento na disciplina fiscal e nas reformas estruturais tem o potencial de elevar ainda mais os juros. O Banco Central sustenta que a taxa básica alta inibe o crescimento econômico e a demanda, forçando a desinflação. Em contrapartida, Lara Resende contesta a eficácia desse modelo macroeconômico convencional e afirma que a relação inversa entre desemprego e inflação já não se sustenta da mesma forma, recebendo críticas inclusive de economistas de perfil conservador. Para ele, a redução dos juros pode gerar um impacto inflacionário, mas este seria de curto prazo e transitório. O especialista conclui que nenhum corte de gastos será suficiente para estancar o crescimento da dívida em relação ao PIB sem que a taxa básica de juros seja reduzida para patamares alinhados ao crescimento nominal da economia. Como alternativa, ele propõe um novo regime fiscal e monetário, no qual o governo anuncie conjuntamente metas de inflação e de juros para prazos mais longos, de quatro a cinco anos. Pela proposta, o Banco Central se comprometeria a manter a taxa básica em um intervalo entre a meta de inflação, fixada em 3%, e a taxa de crescimento nominal potencial. Além disso, o economista defende que a instituição utilize as reservas internacionais, que superam US$ 350 bilhões, para intervir no mercado de câmbio e evitar depreciações acentuadas da moeda nacional.
Fonte: Últimas notícias agência Brasil