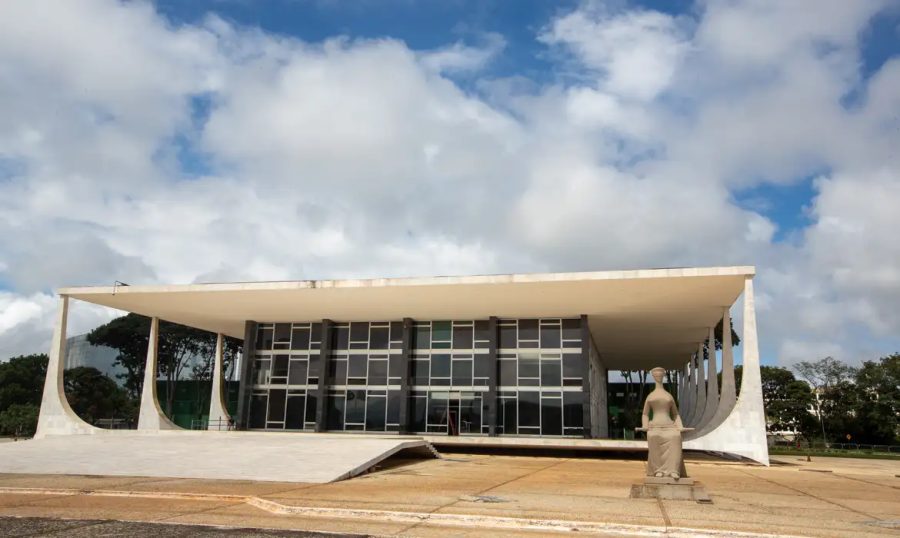
STF decide que crédito presumido do ICMS não entra na base de cálculo do PIS e Cofins Por 7 votos a 4, plenário do Supremo entendeu que o benefício fiscal concedido por estados não integra o faturamento das empresas, em decisão com impacto bilionário e repercussão geral para todo o país. O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (7) que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não podem ser incluídos na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins). A decisão do plenário da Corte tem impacto estimado em R$ 16 milhões nas contas do governo federal e deverá ser aplicada obrigatoriamente em todos os processos judiciais que tramitam no país sobre o mesmo tema. Por uma maioria de 7 votos a 4, os ministros concluíram que os créditos presumidos não fazem parte do conceito constitucional de receita ou de faturamento das empresas. Por essa razão, a Corte definiu que esses valores não podem ser alvo de tributação por parte da União. Os créditos presumidos são instrumentos utilizados pelos governos estaduais e pelo Distrito Federal como mecanismos de benefício fiscal. Na prática, eles permitem a redução do pagamento do ICMS devido pelas empresas, funcionando como um incentivo à atividade econômica em determinados setores ou regiões. O julgamento histórico teve início no Supremo Tribunal Federal em 2014 e chegou à Corte por meio de um recurso apresentado pela União. O governo federal contestava uma decisão anterior proferida pelo Tribunal Regional Federal da 4ª Região (TRF4), com sede em Porto Alegre, que já havia estabelecido que os créditos constituem renúncia fiscal e, portanto, não podem sofrer tributação federal. Ao negar provimento ao recurso da União, o plenário do STF consolidou a jurisprudência sobre a matéria e fixou a tese jurídica definitiva. Ficou estabelecido que surge incompatível com a Constituição Federal a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços. Com a fixação dessa tese de repercussão geral, o entendimento adotado pelo STF ganha efeito vinculante. Isso significa que tribunais e juízes de instâncias inferiores de todo o país deverão seguir a mesma orientação ao julgar ações semelhantes propostas por contribuintes que buscam afastar a cobrança do PIS e da Cofins sobre esses incentivos fiscais estaduais.
Fonte: Últimas notícias agência Brasil